Waarom de hypotheekrentes hoog bleven?
Oorzaken achter de ontwikkeling van de hypotheekrentes waren vooral:
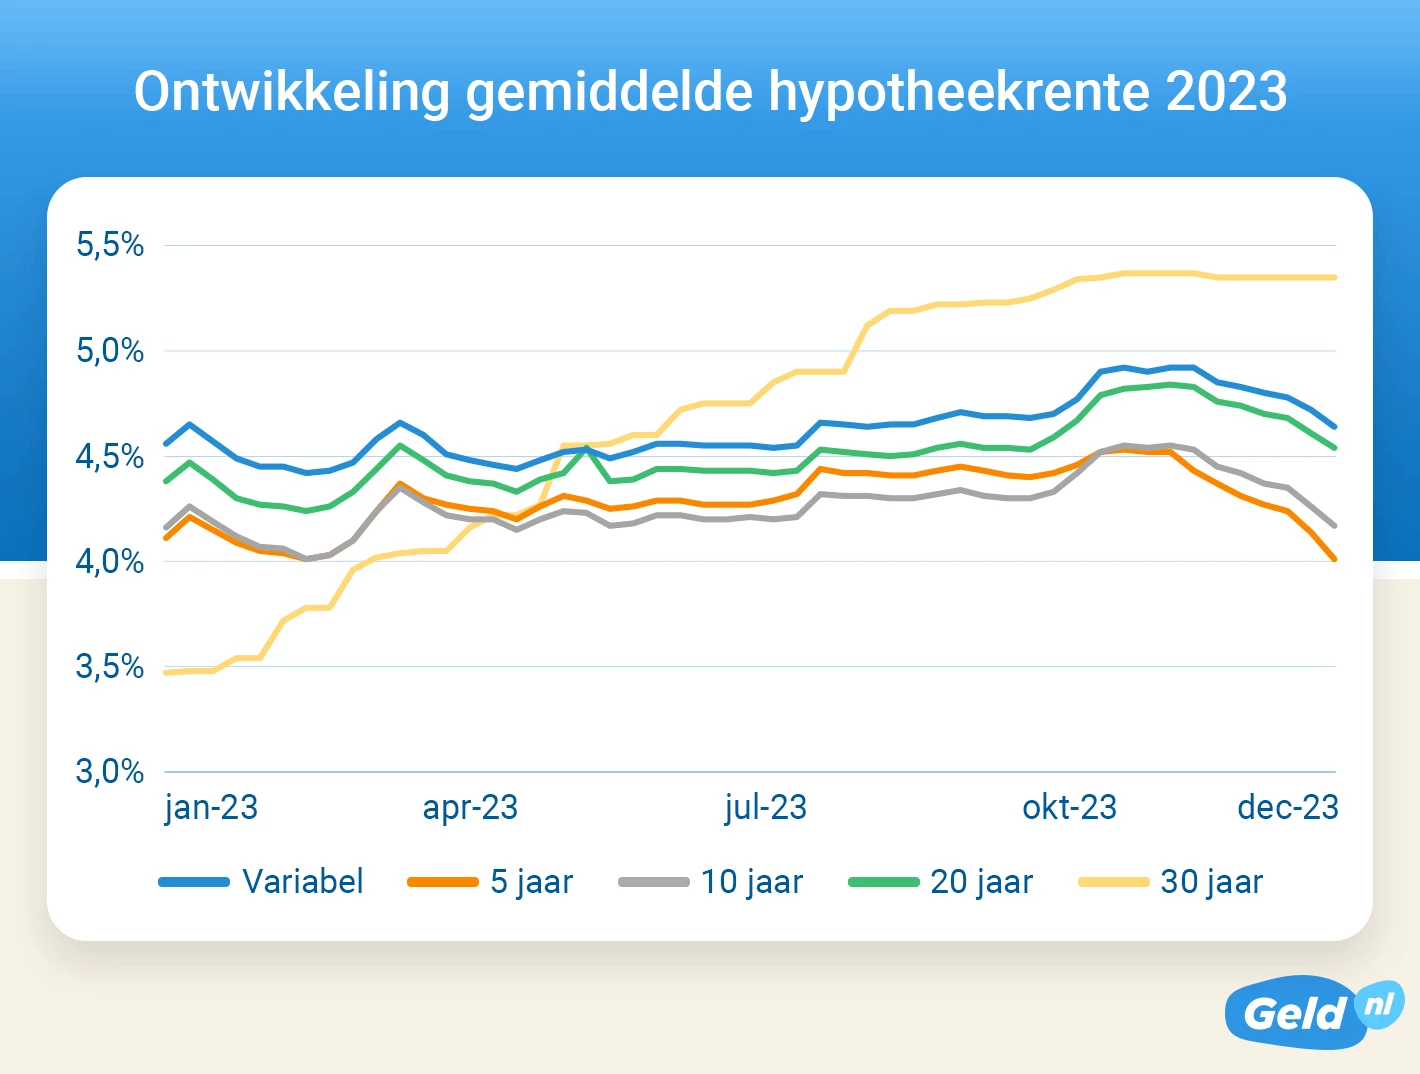
- De inflatie. Deze leek begin 2023 nog hoog te blijven. Als reactie daarop stegen de kapitaalmarktrentes waarop banken hun hypotheekrentes baseren. Deze kapitaalmarktrentes zijn rentes waartegen banken geld kunnen lenen bij beleggers. Als de inflatie hoog is, willen beleggers een hogere rente om zo te compenseren dat het bedrag dat ze uitlenen door de inflatie minder waard wordt.
- De kapitaalmarkrentes bleven tot en met oktober hoog. Daarna daalden ze, omdat beleggers meer en meer vertrouwen kregen in een blijvende daling van de inflatie.
- Hierdoor werd het voor hypotheekverstrekkers weer goedkoper om bij beleggers geld te lenen om hypotheken mee te verstrekken. Dit vertaalde zich door in lagere hypotheekrentes.
Variabele hypotheekrente ligt nog een stuk hoger
Overigens ligt de variabele hypotheekrente nog wel een stuk hoger dan de hypotheekrentes voor de verschillende rentevaste periodes. Banken baseren de variabele hypotheekrente op de geldmarktrentes, meestal de 1- of 3-maands Euribor tarieven. Deze rentes worden sterk beïnvloed door de rentes van de Europese Centrale Bank (ECB). De ECB-rente steeg tot eind september en staat nu op een historisch hoogtepunt van 4%. We zien wel dat de variabele hypotheekrente vanaf oktober is gestabiliseerd.
Tip! Wil je meer weten over wat de hypotheekrente in 2024 doet? Lees dan ook onze hypotheekrente verwachting voor 2024.

Amanda was van 2010 tot 2024 onze productspecialist. Dit artikel is oorspronkelijk van haar hand. Wel passen we het artikel aan volgens de laatste ontwikkelingen. Zo blijft de informatie in dit artikel actueel.