
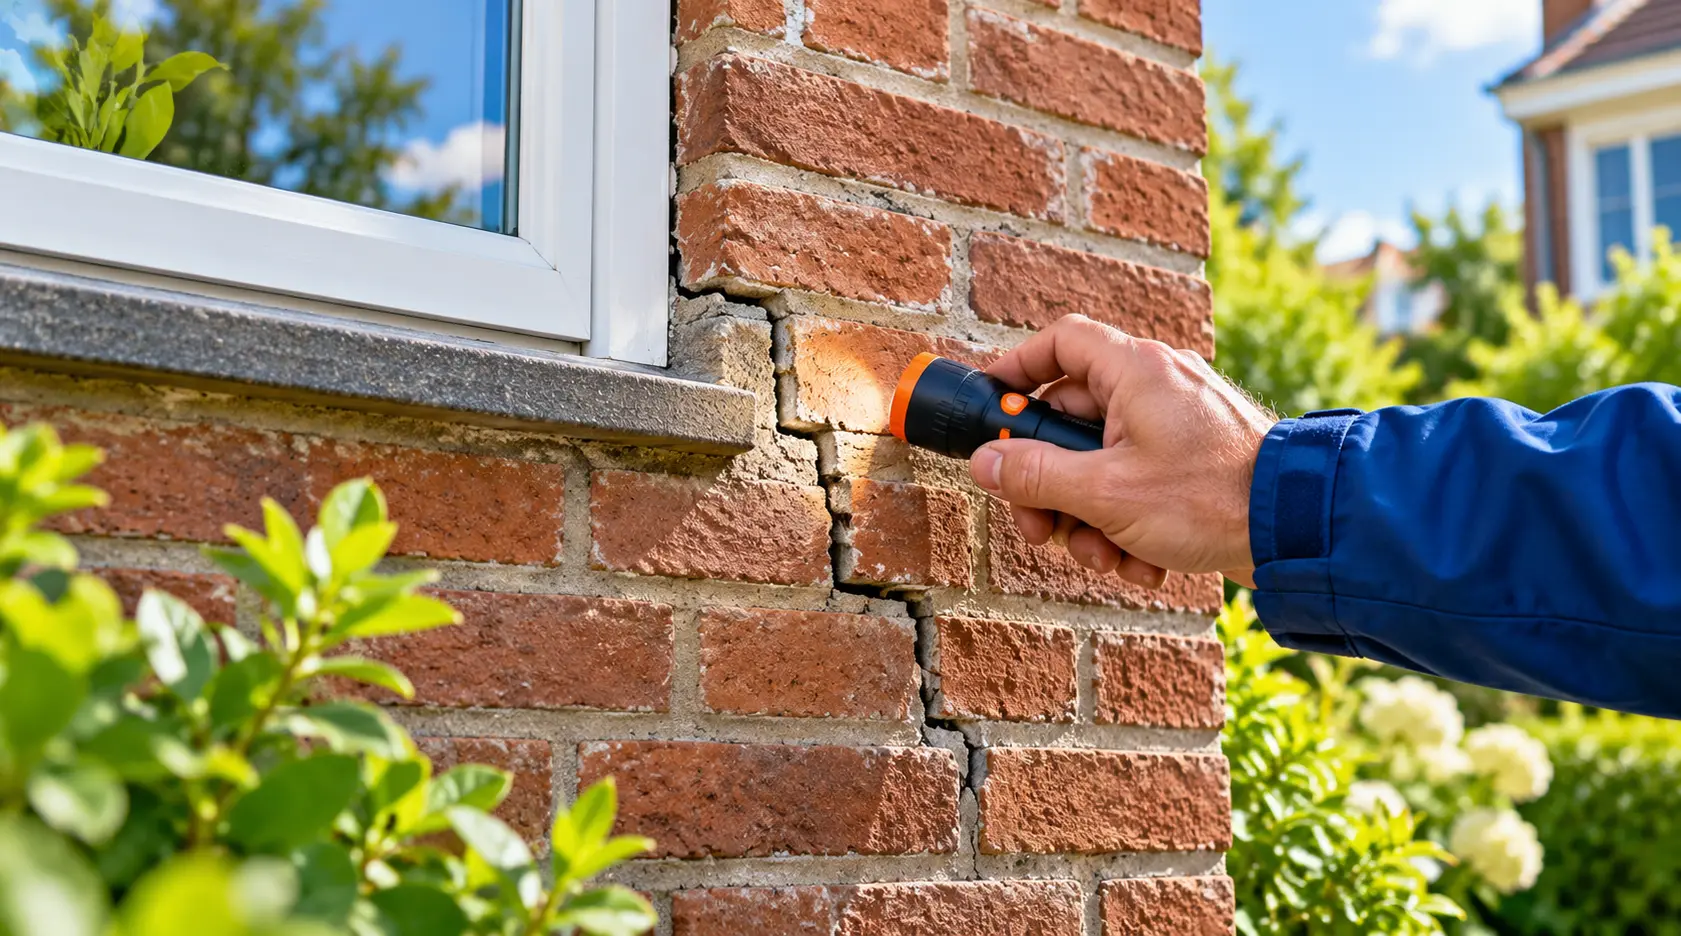
Funderingsherstel kost al snel tienduizenden euro’s
Een mooie keuken en een ruime tuin vallen bij een bezichtiging meteen op. De staat van de fundering is vaak minder duidelijk. Toch hebben problemen met de basis van een woning vaak grote gevolgen. Denk aan scheuren in muren, scheve vloeren of ramen en deuren die klemmen.
Funderingsschade ontstaat bijvoorbeeld door droogte, een lage grondwaterstand of veroudering. Het herstellen van de fundering brengt een flinke rekening met zich mee. Die kosten komen boven op de aankoopprijs en je andere woonlasten.
Extra onderzoek bij hoger risico
Het taxatierapport speelt een belangrijke rol bij de nieuwe regels. Daarin staat een inschatting van het funderingsrisico. Valt de woning in risicoklasse D of E? Dan is een verkennend funderingsonderzoek verplicht.
Blijkt daaruit dat het risico hoog is, dan moet de geldverstrekker rekening houden met de geschatte herstelkosten. Daardoor valt je maximale hypotheek mogelijk lager uit. Een woning die op basis van alleen de aankoopprijs betaalbaar lijkt, kan hierdoor toch buiten je budget vallen.
Meer duidelijkheid vóór je koopt
Met de maatregel wil NHG zorgen dat kopers vooraf beter weten welke financiële verplichtingen bij een woning horen. Zo moet worden voorkomen dat je na de sleuteloverdracht voor een hoge herstelrekening staat die je niet kunt betalen.
Heb je een woning op het oog? Neem de informatie over de fundering dan mee in je aankoopbeslissing. Bespreek met je hypotheekadviseur wat eventuele herstelkosten betekenen voor jouw maximale hypotheek en hoeveel eigen geld je nodig hebt. Vergelijk ook de laagste hypotheekrentes, zodat je een goed beeld krijgt van je maandlasten.


